
“De sterkste schouders moeten de zwaarste lasten dragen” is bij de huidige onderhandelingen over onze begroting de meest gehoorde uitspraak. Die leuze is niet nieuw, dat zeggen de Belgische communisten al meer dan 50 jaar. Toen klonk het “Laat de rijken de crisis betalen!”. Een evergreen van de rode beweging. Het bekt lekker en is makkelijk te begrijpen. Top slogan!
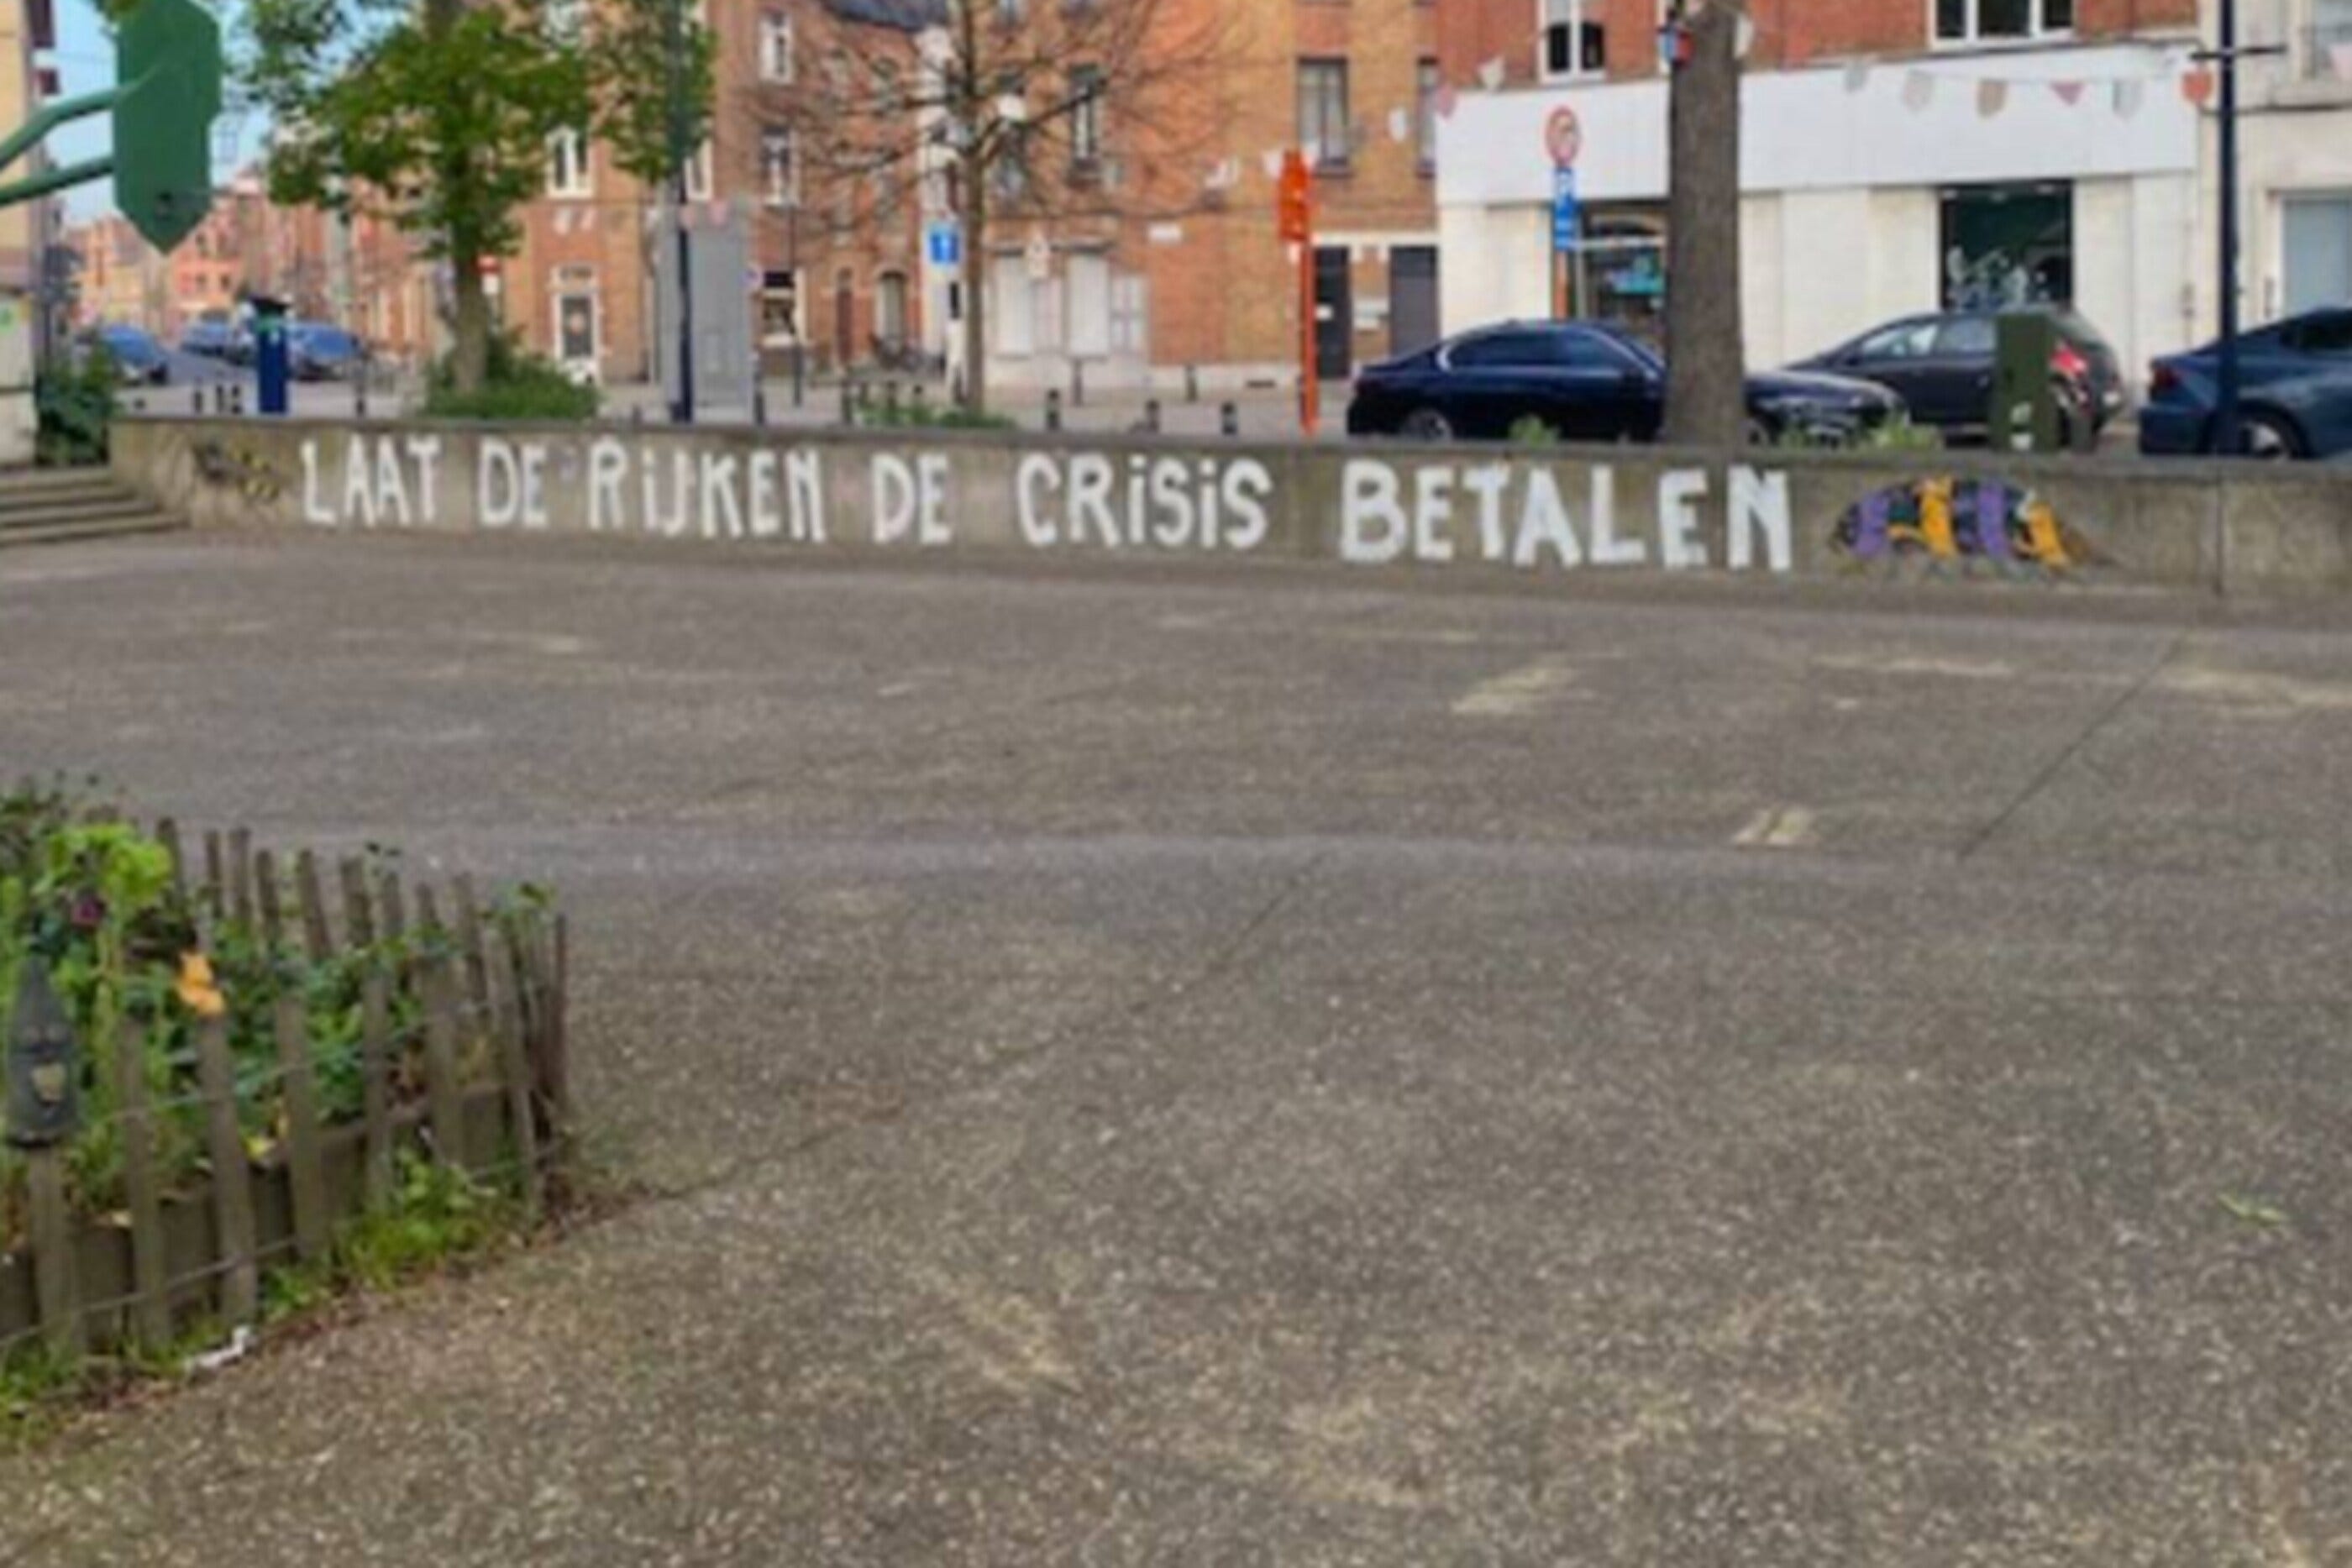
Aah, de politieke slogans (zucht).
Ik spreek vaak over geld voor een kleine groep, gewoon een groep vrienden in de huiskamer of in een kleine zaal1. Veel onderwerpen bij zo’n lezing maken felle reacties los. We gaan dan in 5 seconden van “hoe ga je het best met je geld om” -waar het publiek voor kwam- naar “maar dat is toch niet eerlijk, ik ben gejost door de ministers”. Tirades, oeverloze debatten, soms zelfs scheldpartijen. Mensen worden nu eenmaal emotioneel als het over de overheid gaat, en dat is heel normaal want ze raakt aan je hele leven, en zeker je centen. Maar het publiek is ook gejost. De kostbare minuten tikken voorbij, we leren niets nieuws, en de sfeer is om zeep.
En wat ik vooral zo spijtig vind: al die verontwaardiging levert ook NUL op. Je krijgt er geen cent meer door.
Haalt het iets uit?
Onze emoties staan in de weg van goed beheer van het geld van ons gezin en het is volkomen onnuttig, alleen maar frustrerend. Je verliest tweemaal. Let op, ik bedoel met “emoties” niet je normen en waarden. Ik kan het bv. goed begrijpen dat je alleen in bedrijven wil investeren die je ethisch en duurzaam vindt. Of enkel Belgische bedrijven. Er zijn ETFs van bedrijven die de principes van de Koran volgen, voor sommigen belangrijk. Nee, dit gaat over dat schuimbekkende ongenoegen, waarmee je geen zoden aan de dijk zet. Het is slecht voor je rendement, én -dit is cruciaal- je verandert er ook niets mee aan de politieke kant.
In het stemhokje kan je wél iets veranderen aan de politiek, je bepaalt mee de weg die de volgende overheid inslaat. Ga betogen. Of ga desnoods zelf in de politiek, word militant voor de partij waar je in gelooft en overtuig anderen. Maar al je geld op een spaarrekening zetten (want aandelen bevoordelen de superrijken!) maakt geen verschil. Het maakt jou alleen armer. Die politieker voelt je belegging niet. Maar voelt het wel als je niet op haar of hem stemt.
Ik geef enkele concrete voorbeelden, om die dunne lijn echt scherp te stellen. Hoe emotioneel worden over geld rationeel beslissen in de weg staat, en je vaak geld kost. Wat volgt heb ik zelf meegemaakt.
De bankenhater
Op de bank, in gesprek met een klant. Die wou beleggen in “iets veilig aub, met goed rendement”. De kantoordirecteur stelde hem twee obligaties voor, met dezelfde looptijd. Hij kon kiezen tussen een staatsbon van de Belgische overheid met 2,1% rendement en een obligatie uitgegeven door de bank zelf, met 2,3% rendement. De rating2 van de bank was ook hoger dan die van de Belgische overheid. Dus 2-0 voor de obligatie van de bank op basis van wat de klant zelf wilde: meer rendement, en meer zekerheid. Toch besliste hij om de Belgische staatsbon te nemen, die met mindere coupon en lagere kredietrating. Ik vroeg waarom. De klant kruiste de armen en zei, met een zelfvoldane glimlach: “omdat ik banken haat, want die moeten wij altijd redden als ze in de problemen komen, dus daar koop ik niets van, ik val nog liever dood”.
De anti-tsjeef
In september 2023 kwam er een staatsbon uit van de Belgische overheid die veel opbracht (nou ja, voor een staatsbon tenminste). 600.000 inschrijvingen voor bijna 22 miljard euro. Het was voor een typische Belgische voorzichtige spaarder dan ook een buitenkans: in plaats van een dikke 1% op een spaarboekje kreeg je 2,81% netto op die staatsbon. Maar velen bleven stoïcijns het peanuts rendement aanhouden op dat spaarboekje, soms op honderdduizenden euro, terwijl het dubbele voor het grijpen lag, voor 5 minuten werk. Ik vroeg me af waarom, en vroeg het aan een buur. Het antwoord was niet mis te verstaan: “De minister die die bon uitgeeft is een tsjeef van de CD&V, en daar zou ik geld aan moeten uitlenen!?”.
De boze belegger
In een coaching: “Ik investeer nooit meer in vastgoed”. Ik vraag waarom, en ik verwacht me aan argumenten zoals de beurs brengt meer op, of pech met huurders gehad of veel onvoorziene kosten. Maar dit was de reden: “Ze rammelen ermee. 15 jaar geleden koop ik een opbrengsteigendom, met geld waar ik hard voor gewerkt heb. Eerst mag je je lening aftrekken, dan alleen nog de intrest, en nu niets meer. En de registratierechten zijn van 10% naar 12% gegaan. Je kan van niets meer zeker zijn met die zakkenvullers!”.
Als je nu meewarig zit te glimlachen met bovenstaande voorbeelden, bedenk dan eens: heb jij niet ook al eens zo gereageerd, en eigenlijk tegen je eigen been gestampt? En nu we toch bezig zijn met opbiechten, nog een vraag voor je: als je een belastingmaatregel niet rechtvaardig vond, heb je die dan toch niet gebruikt toen het jou goed uitkwam?
Kappen op de politiek in de achteruitkijkspiegel.
In commentaren over de politiek gaat het vaak over fair of niet fair. Maar hoe fair zijn wij als we over de overheid spreken?
Investeren doe je op de lange termijn. Een appartement dat je koopt is voor 20 jaar. Op die 20 jaar zijn er zoveel factoren die de overheidsfinanciën totaal dooreen schudden en het beleid doen wijzigen: inflatie, een bankencrisis, dumping door China, een pandemie, Oekraïne enzovoort. Maar als onze overheid hierop reageert dan “rammelen ze ermee”?
Draai het eens om en je ziet hoe belachelijk dit argument is. Je koopt een pand onder bepaalde fiscale regels. En nu verwacht jij dat de overheid 20 jaar lang niets verandert aan die regels, haar budget niet verandert, niet inspeelt op wat er in België en de wereld gebeurt want anders houdt de politiek zich niet aan zijn belofte?
Sorry bevolking, we kunnen niet reageren op de capriolen van Trump, want we hebben 20 jaar geleden een fiscale aftrek voor tweede eigendom beloofd aan Sonja.
Hoe je hier beter mee omgaat
Maak een risicoanalyse van toekomstige regelgeving, net zoals je dat met aandelen doet. Schat de kans en grootte van verandering in. Jouw scenario’s zouden dan bv. kunnen zijn: ze gaan wat morrelen aan de index, maar die nooit compleet afschaffen. Die managementvennootschappen worden waarschijnlijk wat minder gunstig. Die salariswagens gaan er binnen 10 jaar uit.
Leer bij over economie en trends op lange termijn. Zelfs de socialisten snijden nu in de pensioenen, met pijn in hun rode hart. Begrijp waarom dat gebeurt (de onbetaalbaarheid op termijn vanwege de vergrijzende bevolking). En zorg zelf voor eigen aanvullende pensioenopbouw. Doe er iets mee.
Neem het niet persoonlijk. De overheid viseert jou niet alleen. Je bent benadeeld door een maatregel omdat je in een bepaalde doelgroep zit waar het compromis lag tussen pijn en oplossing. Zet een stap terug en denk: welke andere groep wordt er geraakt (bv stopzetting werkloosheidsuitkering na 2 jaar). Ben je nog steeds het enige slachtoffer?
Gebruik de wet en zoek naar maatregelen die bij jou passen. Use the system. Mag ik je eens challengen? Al tientallen jaren word je nauwelijks belast op huurinkomsten. Heb je dat gebruikt en een appartementje gekocht om te verhuren? Ben je met je ouders gaan praten toen de schenkingsrechten drastisch werden verlaagd? Je hoorde dat de vennootschapsbelasting lager is dan de personenbelasting bij hogere inkomens. Heb je ooit de risico’s en opportuniteiten overwogen om ondernemer te worden?
Mijn compromis om 6 uur in de ochtend
Ik leg je dit voor:
Discussieer gerust vurig over welke schouders welke lasten moeten dragen. Zet ondertussen sereen je schouders onder het geld van je gezin.
Zoals de politieker zou zeggen: het is een én-én verhaal!
Chris
Contacteer me als je zo een lezing wil organiseren, ik doe dat gratis.
De rating drukt uit hoe kredietwaardig degene aan wie je het geld uitleent is, want een obligatie is een lening. Bv een overheid krijgt een betere rating als de financiën van dat land gezond zijn, zoals een lage schuldgraad.